
Cuando un perro entra en su etapa senior, cuidar de su salud suele requerir más planificación. Las revisiones preventivas, las pruebas recomendadas por el veterinario y la posible aparición de problemas asociados a la edad pueden aumentar los gastos veterinarios de forma inesperada.
Ante esta realidad, muchos cuidadores se preguntan qué resulta más conveniente: contratar un seguro veterinario o crear un fondo de ahorro propio. No existe una respuesta idéntica para todas las familias, pero comparar ambas opciones con calma puede ayudarte a proteger tanto el bienestar de tu perro como la estabilidad de tus finanzas.
Seguro veterinario vs ahorro propio: diferencias esenciales
Un seguro veterinario es un contrato que puede reembolsar una parte de determinados gastos veterinarios, según las coberturas, límites, exclusiones y condiciones de la póliza. A cambio, se paga una prima mensual o anual que permite repartir el coste de posibles imprevistos.
El ahorro propio consiste en reservar dinero de forma periódica en una cuenta separada para afrontar cuidados veterinarios. Esta alternativa te ofrece control total sobre el dinero, aunque exige constancia y puede no ser suficiente si surge un gasto importante antes de haber acumulado un fondo sólido.
La principal diferencia: previsibilidad frente a flexibilidad
El seguro puede aportar mayor previsibilidad ante ciertos gastos elevados cubiertos por la póliza. En cambio, un fondo de ahorro es más flexible porque puede utilizarse para cualquier necesidad relacionada con el perro, incluso para conceptos que muchas aseguradoras no incluyen.
Sin embargo, esa flexibilidad no elimina el riesgo de que el ahorro disponible sea insuficiente en un momento concreto. Por ello, la decisión no debería basarse solo en cuál opción parece más barata, sino en tu capacidad de asumir gastos inesperados sin comprometer la atención que necesita tu perro senior.
Qué suele cubrir un seguro veterinario para perros mayores
Las coberturas varían mucho entre aseguradoras, por lo que conviene leer las condiciones particulares y generales antes de contratar. Algunas pólizas se centran principalmente en accidentes, mientras que otras pueden incluir enfermedades, pruebas diagnósticas, hospitalización, cirugía o tratamientos prescritos.
En perros senior, revisar las exclusiones es especialmente importante. Muchas compañías pueden establecer edades máximas de contratación, periodos de carencia, copagos, franquicias o restricciones para enfermedades preexistentes.
Aspectos que debes revisar antes de firmar
- Edad máxima de entrada y condiciones de renovación cuando el perro envejece.
- Enfermedades, lesiones o síntomas previos que quedan excluidos de la cobertura.
- Periodo de carencia antes de poder utilizar determinadas garantías.
- Porcentaje de reembolso, franquicia y copago aplicable en cada caso.
- Límite anual, límite por enfermedad o límite por tratamiento.
- Cobertura de consultas, urgencias, pruebas, hospitalización, cirugía y medicamentos.
- Posibilidad de acudir al veterinario habitual o requisitos de red clínica.
- Exclusiones relacionadas con prevención, odontología, rehabilitación o terapias complementarias.
Es habitual que la medicina preventiva tenga una cobertura limitada o directamente no esté incluida. Revisiones rutinarias, vacunas, desparasitación, alimentación especial o suplementos pueden requerir un presupuesto independiente, aunque algunas pólizas ofrezcan servicios adicionales o planes complementarios.
Antes de contratar, pregunta por escrito cómo se tratarían las condiciones que tu perro ya tiene o ha presentado anteriormente. Si ha tenido cojera, problemas digestivos recurrentes, alteraciones cutáneas o cualquier otro antecedente, es importante no asumir que estará cubierto sin confirmación expresa.
Ventajas y limitaciones del seguro veterinario
El principal atractivo del seguro es reducir el impacto económico de un imprevisto cubierto. Esto puede facilitar que tomes decisiones médicas basadas en las recomendaciones veterinarias y no únicamente en el dinero disponible en ese momento.
También puede ser útil para familias que prefieren convertir un posible gasto grande e incierto en un pago periódico más manejable. Para un perro mayor sin diagnósticos previos relevantes, contratar una póliza antes de que aparezcan problemas puede ampliar las opciones disponibles, siempre que cumpla los requisitos de la aseguradora.
Cuándo puede tener más sentido un seguro
Un seguro puede ser una opción adecuada si tienes ingresos estables, pero te resultaría difícil afrontar de golpe una factura veterinaria elevada. También puede encajar si valoras disponer de una red de seguridad ante accidentes o enfermedades que requieran pruebas, atención urgente o tratamiento continuado.
Su principal limitación es que no cubre todo. La letra pequeña puede incluir exclusiones, límites y periodos de carencia, por lo que pagar una prima no garantiza el reembolso de cualquier gasto. Además, para algunos perros senior puede ser más difícil encontrar opciones de nueva contratación o las condiciones pueden ser menos favorables.
Ventajas y limitaciones del ahorro propio
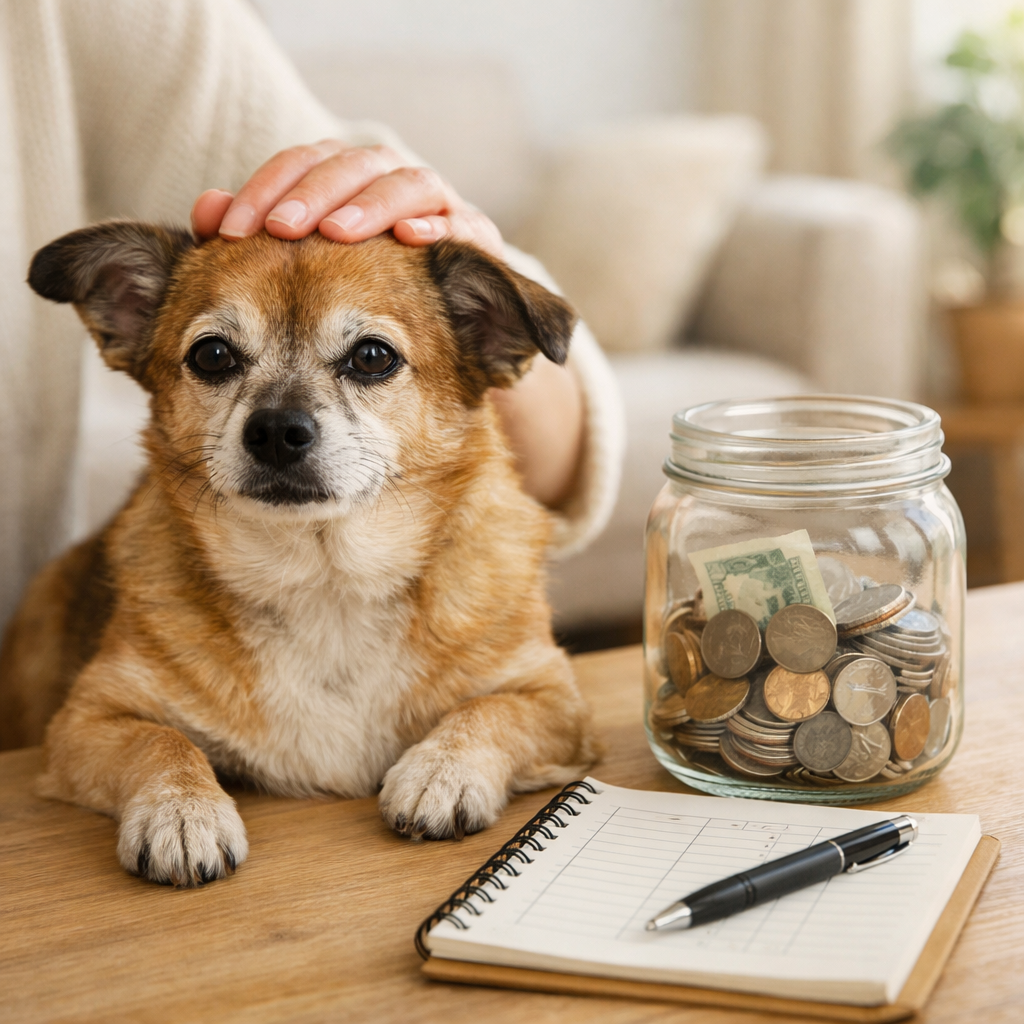
Crear un fondo veterinario propio te permite mantener el control completo de tus recursos. El dinero no depende de autorizaciones, límites de cobertura ni criterios de reembolso, y puede destinarse a consultas, prevención, cuidados dentales, productos recomendados por el veterinario o transporte a una clínica.
Además, si tu perro se mantiene sano durante un tiempo, el fondo continúa siendo tuyo y puede crecer. Esta opción resulta atractiva para cuidadores disciplinados que pueden aportar una cantidad fija cada mes y mantener ese dinero separado de los gastos cotidianos.
El riesgo de depender solo de un fondo
La principal debilidad del ahorro propio aparece al inicio. Si un problema de salud surge pocos meses después de comenzar a ahorrar, el importe acumulado puede no ser suficiente para cubrir todo lo necesario.
También es fácil utilizar ese dinero para otros gastos si no está en una cuenta diferenciada. Para que funcione, el fondo debe tratarse como una prioridad real y revisarse periódicamente según cambien la edad, el estado de salud y las necesidades de tu perro.
Comparativa práctica para decidir
La elección entre seguro veterinario y ahorro propio depende de tu perfil financiero, la edad del perro, su historial clínico y tu tolerancia al riesgo. No se trata de encontrar una solución universal, sino de elegir una estrategia sostenible durante los próximos años.
| Factor | Seguro veterinario | Ahorro propio |
|---|---|---|
| Gasto mensual | Prima periódica | Aportación definida por ti |
| Imprevistos costosos | Puede ayudar si están cubiertos | Depende del saldo acumulado |
| Flexibilidad de uso | Limitada por la póliza | Muy alta |
| Enfermedades preexistentes | Suelen tener exclusiones | No existen exclusiones |
| Prevención rutinaria | Puede no estar incluida | Puede pagarse con el fondo |
| Disciplina necesaria | Pago periódico automático | Alta constancia de ahorro |
La opción híbrida puede ser la más equilibrada
No siempre tienes que elegir una única alternativa. Para muchas familias, combinar un seguro con un pequeño fondo de ahorro puede ser una estrategia razonable. El seguro puede ayudar con ciertos imprevistos importantes cubiertos, mientras que el ahorro puede destinarse a franquicias, copagos, exclusiones y cuidados preventivos.
Esta combinación también reduce la presión de depender por completo de una póliza o de un ahorro todavía insuficiente. Si optas por esta vía, calcula primero cuánto puedes aportar cada mes sin dejar de cubrir tus gastos básicos y mantén una reserva destinada exclusivamente a tu perro.
Cómo tomar una decisión responsable para tu perro senior
Empieza por revisar el historial de salud de tu perro y recopila los gastos veterinarios del último año, si los tienes. Esto no permite predecir el futuro, pero sí ofrece una visión más realista de las necesidades habituales y de tu capacidad de pago.
Después, solicita información de varias pólizas sin centrarte únicamente en la prima. Compara exclusiones, límites, carencias y condiciones para perros mayores. Una cuota baja puede ser poco útil si la cobertura no encaja con las necesidades de tu compañero.
Como recomendación práctica, crea desde hoy un fondo veterinario separado, incluso si decides contratar un seguro. Aportar una cantidad regular, por pequeña que sea, puede darte un margen útil para cuidados preventivos y gastos que no estén cubiertos.
Por último, consulta con tu veterinario de confianza sobre el plan de prevención más adecuado para la edad, raza, estilo de vida e historial de tu perro. El veterinario no sustituye el análisis financiero, pero puede ayudarte a entender qué controles y cuidados conviene priorizar antes de realizar cambios en tratamientos, alimentación o suplementos.